RÉSUMÉ
The Institute for Human-Centered AI de l'Université de Stanford publie depuis 2017 le « AI Index Report », qui permet de suivre l'évolution rapide de l'Intelligence Artificielle (IA) grâce à des données fiables et indépendantes.
Cette neuvième édition dresse le portrait d'une technologie arrivée à maturité : l'IA générative a atteint 53 % d'adoption en trois ans, plus vite que le PC ou Internet. Le rapport propose pour la première fois des chapitres autonomes sur l'IA en science et en médecine, de nouvelles estimations de la valeur économique générée par l'IA, et un cadre d'analyse de la souveraineté numérique.
Mots-clés : adoption, économie, écosystème, éducation, énergie, emploi, investissement, médecine, opinion publique, politique publique, régulation, science, souveraineté, talent, the AI index report
Illustration : HAI - Stanford University
Les enseignements principaux du rapport
Une adoption massive, des usages inégaux selon les territoires
L'adoption organisationnelle atteint 88 %, mais le rythme varie fortement selon les pays et corrèle avec le PIB par habitant : Singapour (61 %) et les Émirats (64 %) dépassent largement les États-Unis (28 %). La valeur des outils d'IA générative pour les seuls consommateurs américains atteint 172 milliards de dollars par an.
Un leadership mondial en recomposition
L'écart de performance entre modèles américains et chinois est quasi clos. Les États-Unis dominent les investissements privés (285,9 milliards de dollars) mais attirent de moins en moins les talents mondiaux (-89 % d'arrivées de chercheurs depuis 2017). Les stratégies nationales se multiplient, portées par de nombreux pays en développement.
Des gains de productivité et des tensions sur l'emploi
Des gains de 14 % à 26 % sont mesurés en support client et développement logiciel, tandis que l'emploi des jeunes développeurs recule de près de 20 % aux États-Unis.
Une confiance publique fragmentée
73 % des experts anticipent un impact positif de l'IA sur leur métier, contre 23 % du public. L'optimisme progresse mais la méfiance aussi : le nombre d'incidents liés à l'IA recensés est passé à 362, contre 233 en 2024, et l'UE est jugée plus crédible que les États-Unis ou la Chine pour réguler l'IA.
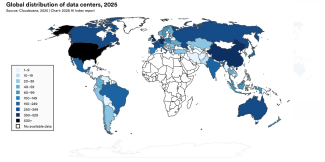
Carte mondiale intitulée « Global distribution of data centers, 2025 », c’est-à-dire « Répartition mondiale des centres de données en 2025 ». La source indiquée est Cloudscene, 2025, et la carte est présentée comme un graphique du 2026 AI Index Report.
La carte représente le nombre de centres de données par pays à l’aide d’une échelle de couleurs allant du bleu très clair au noir. Plus la couleur est foncée, plus le nombre de centres de données est élevé.
La légende distingue les catégories suivantes :
- 1–9 centres de données ;
- 10–19 ;
- 20–39 ;
- 40–59 ;
- 60–99 ;
- 100–149 ;
- 150–249 ;
- 250–349 ;
- 350–529 ;
- 530 centres ou plus ;
- Aucune donnée disponible, représentée en blanc.
La répartition géographique montre une forte concentration des centres de données en Amérique du Nord, en Europe et en Asie de l’Est et du Sud-Est. Les États-Unis apparaissent dans la catégorie la plus élevée, avec plus de 530 centres de données. La Chine et plusieurs pays européens présentent également des concentrations importantes.
Le Canada, le Royaume-Uni, l’Allemagne, la France, les Pays-Bas, l’Italie, l’Espagne, l’Inde, le Japon, la Corée du Sud, l’Australie et le Brésil figurent parmi les pays présentant un nombre relativement élevé de centres de données.
À l’inverse, une grande partie de l’Afrique, ainsi que certains pays d’Amérique centrale, d’Asie centrale et du Moyen-Orient, sont représentés par des couleurs très claires ou ne disposent d’aucune donnée.
La carte met ainsi visuellement en évidence une répartition très inégale des infrastructures de centres de données à l’échelle mondiale, avec une concentration particulièrement forte dans les principales puissances économiques et technologiques.